更新时间:2026-10-05 20:33:00点击:
房地产市场迎来新的支持政策。
9月29日,财政部会同中国人民银行、金融监管总局印发《关于实施居民购房贷款贴息政策的通知》,明确自2026年10月1日起实施居民购房贷款贴息政策,政策实施期暂定为1年。
此次政策最大的特点,是中央财政首次针对商业性个人住房贷款提供贴息支持。
按照政策安排,符合条件的居民购房贷款,最高可按照100万元贷款规模享受贴息,财政部门给予年化1个百分点的贴息,贴息期限最长5年。
对于当前仍处于观望状态的刚需家庭而言,房贷成本下降意味着每月还款压力能够得到一定程度缓解,也为部分购房者提供了新的入市动力。
此次房贷贴息并非面向所有购房者,而是设置了较为明确的准入门槛,政策重点指向刚性住房需求。
居民家庭需要同时满足三项条件。
第一,使用新发放的商业性个人住房贷款购买首套住房,不包括存量贷款置换。其中,首套住房按照现行政策认定,新房和二手房均可纳入。
第二,购买住房的建筑面积不超过120平方米。
第三,所购买住房价格不超过150万元。
也就是说,政策并不是简单地降低所有购房者的贷款利率,而是通过住房套数、面积和总价等指标进行筛选,把财政资金更多投向首次购房以及购买普通住房的家庭。
对于保障性住房贷款和使用公积金贷款购房的相关群体,由于此前已经存在相应政策支持,此次不再叠加享受房贷贴息。
从优惠力度来看,年化1个百分点并不是一个小幅度调整。
按照目前首套住房商业性个人住房贷款利率水平计算,1个百分点的贴息相当于较大幅度降低购房者实际承担的资金成本。
例如符合条件的购房家庭,如果贷款规模达到100万元,在贴息政策覆盖范围内,按照完整年度计算,理论上的年度利息优惠可达到约1万元。实际优惠金额还会受到贷款余额、还款方式以及具体贴息期限等因素影响。
对于收入相对有限的年轻家庭而言,购房成本并不只是房屋总价,还包括首付款、月供以及长期利息支出。
因此,财政直接承担部分利息成本,可以在不改变原贷款合同利率的情况下,降低购房者实际融资负担。
业内人士认为,此次政策的核心并不是鼓励高杠杆投资购房,而是降低普通家庭首次购买自住房的资金压力。
广东省住房政策研究中心首席研究员李宇嘉表示,目前按揭贷款利率与无风险理财收益率之间仍存在一定差异,部分居民购房意愿受到贷款资金机会成本影响。
如果通过财政贴息降低实际房贷成本,符合条件的家庭获得贷款后的实际资金成本将进一步下降,可能增强一部分潜在购房者的入市意愿。
从这个角度来看,房贷贴息既是住房领域保障和改善民生的一项探索,也是促进住房消费的重要政策工具。
虽然此次政策在全国统一实施,但不同城市的实际受益程度可能存在明显差异。
中原地产首席分析师张大伟认为,150万元的住房总价上限,是决定政策覆盖范围的重要因素。
在北京、上海、广州、深圳等一线城市以及部分强二线城市核心区域,150万元往往难以购买主流住房。因此,符合条件的房源可能更多集中在远郊区域或者面积较小的二手房。
对于预算有限的年轻刚需而言,这部分房源仍然具有一定吸引力,贴息可能帮助部分购房者提前作出决定。
而在普通二线城市和强三线城市,符合条件的住房数量相对更多,因此政策对刚需市场的直接影响可能更加明显。
至于三四线城市和县城,政策覆盖面可能更广,因为不少普通住房本身就低于150万元。不过,这些地区房地产市场面临的问题并不完全是利息成本。
人口流动、居民收入预期以及长期购房需求等因素,同样会影响房地产市场表现。因此,对于部分人口流出型城市而言,贴息更多可能发挥稳定市场和托底需求的作用。
从实际成交情况来看,政策并非没有覆盖基础。
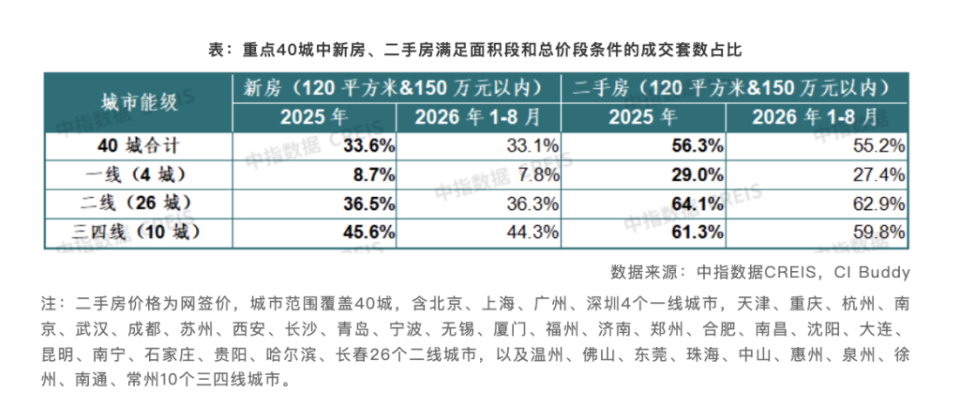
中指数据显示,2025年重点40城新房成交中,建筑面积120平方米及150万元以内住房占比达到33.6%,二手房对应占比达到56.3%。
2026年1月至8月,重点40城成交住房中,符合相关条件的新房占比约33.1%,二手房占比约55.2%。
这意味着,虽然不同城市的政策覆盖程度存在差异,但符合面积和总价条件的住房在市场交易中仍占据一定比例。
尤其是二手房市场,符合条件的房源占比较高,预计可能成为此次贴息政策释放需求的重要承载领域。
除了直接降低贷款成本之外,政策还可能对住房交易双方产生间接影响。
上海易居房地产研究院副院长严跃进表示,一些总价略高于150万元门槛的住房,如果购房者希望享受贴息,房源出售方可能通过适度让利,使房屋价格进入政策覆盖范围。
如果这种情况增多,一些大城市的小户型住宅和低总价二手房流通效率可能得到提升。
因此,房贷贴息的影响并不局限于购房者的月供变化,也可能通过价格谈判、房源选择和成交节奏等环节传导至房地产市场。
此次房贷贴息政策出台,也释放出较为明确的政策信号。
9月28日召开的国务院常务会议提出,要推出一批务实管用的增量政策,并研究出台稳定房地产市场的政策措施。
在这一背景下,中央财政首次对居民商业性个人住房贷款实施贴息,意味着房地产支持政策正在进一步从单纯调整金融条件,向财政工具与金融工具协同发力转变。
此前,降低首付比例、调整房贷利率、公积金政策等措施已经持续推进。此次增加财政贴息,相当于从另一个维度降低符合条件购房家庭的实际资金成本。
对于房地产市场而言,房贷贴息能够降低购房成本,但它并不是决定楼市走势的唯一因素。
对于有明确购房计划、但因为月供压力暂时观望的刚需家庭来说,1个百分点的贴息可能成为推动其入市的重要因素。
但对于收入预期较弱、人口持续流出的地区,仅仅降低贷款利息并不能完全解决购房需求不足的问题。
因此,此次政策对市场的作用更可能体现为结构性提振。
一二线城市可能主要影响低总价、小户型以及部分二手房需求;普通二线和强三线城市可能获得更明显的刚需支撑;三四线城市和县城则更侧重于稳定市场预期和发挥托底作用。
总体来看,居民购房贷款贴息政策通过财政资金直接降低符合条件家庭的购房融资成本,将进一步减轻刚需购房者的月供压力。政策能否转化为更大规模的市场成交,还需要观察居民收入预期、房价走势、就业情况以及不同城市住房需求的变化。
对于真正有自住需求的家庭而言,政策提供的是一次实实在在的成本优惠;对于房地产市场而言,则是新一轮支持政策释放出的积极信号。