更新时间:2026-09-16 11:05:00点击:
2026年的全球集装箱航运市场,正在进入一个新的调整阶段。
一边是全球船队规模持续增长,头部航运企业不断下单扩充运力;另一边则是全球货量增速相对有限,供给增长快于需求,运价承压成为行业必须面对的问题。
在这样的环境下,中远海控选择的并不是简单收缩,而是继续推进船队更新、绿色转型以及港口和供应链业务布局。
从最新财报来看,这家航运龙头正在试图回答一个更长期的问题:当传统海运业务进入周期调整期,如何通过运力升级和全链服务寻找新的增长空间?
截至2026年9月,全球集装箱船队总运力已经达到约3400万标准箱,过去五年半增加约1000万标准箱。
但需求端的增长速度相对有限,全球集装箱运输需求增速约为2.5%至3%。供需增速存在差距,使得行业运价面临持续压力。
头部航运公司的扩张意愿依然明显。
地中海航运船队规模已经达到1010艘、约740万标准箱,并在今年5月突破“千船”规模;达飞目前拥有约175万标准箱的新船订单;马士基也将新造船订单由49艘增加至90艘。
在行业运力不断增加的背景下,中远海控同样处于扩张通道。
截至7月底,公司自营集装箱船队达到606艘,运力约366万标准箱。如果将已经订购的新船以及在建租赁订单计算在内,公司现有运力与订单运力合计超过530万标准箱。
其中,公司自有新造船订单82艘,运力约118万标准箱,相当于当前自营船队运力的约32%。
这意味着,未来几年中远海控的船队规模仍有较大的增长空间。
值得关注的是,中远海控新增运力并非单纯追求船舶数量,而是明显向绿色低碳方向倾斜。
2026年以来,公司持续推进双燃料船舶订造。
今年1月,公司订造12艘18000标准箱LNG双燃料动力船;4月,东方海外订造12艘13600标准箱LNG双燃料船;8月,公司又公布订造12艘22000标准箱LNG双燃料船以及6艘3200标准箱新型宽体船。
从上半年整体情况来看,公司累计订造42艘甲醇双燃料船,涉及约78万标准箱运力,同时订造24艘LNG双燃料船,涉及约38万标准箱。
在全球航运业面临绿色转型的背景下,新船的燃料类型已经不仅是技术选择,也逐渐成为企业未来参与全球航运市场的重要竞争条件。
国际海事减排规则不断推进,绿色燃料、碳排放成本和船舶能效要求都在改变航运企业的长期投资逻辑。
中远海控上半年碳排放权资产从上年末的3.58亿元增加至14.3亿元,也反映出碳排放相关资产正在成为企业经营管理中的重要变量。
运力投入增加并不意味着短期利润一定同步增长。
2026年上半年,中远海控实现归属于上市公司股东的净利润134.19亿元,同比下降23.48%。
从季度变化来看,一季度归母净利润为58.77亿元,二季度达到75.42亿元,环比增长28.33%。
盈利变化背后,是行业供需关系、航线变化以及成本因素共同作用的结果。
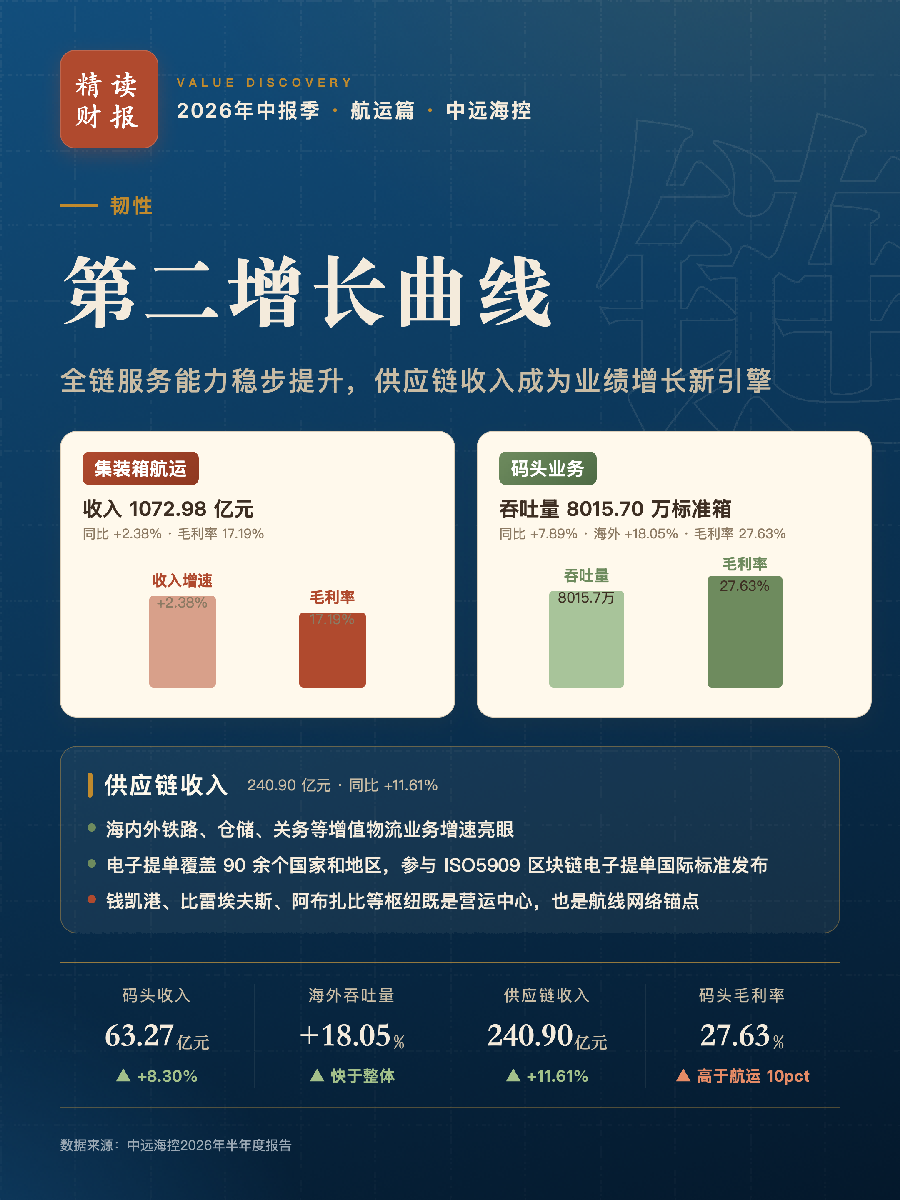
上半年,公司集装箱航运业务实现收入1072.98亿元,同比增长2.38%,但货量同比增长7.52%,营业成本则同比增长6.24%。
从主要航线来看,跨太平洋、亚欧、亚洲区域内以及中国大陆航线货运量分别同比增长9.72%、12.44%、5.34%和9.97%。
货量保持增长,但收入增速明显低于货量增速,说明运价压力依然存在。
与此同时,地缘局势导致部分船舶绕行,港口拥堵和船期延误也在影响行业有效运力。
因此,对于航运企业而言,当前的竞争已经不只是“有没有货”,还取决于能否以更低成本、更高效率完成运输。
在行业盈利承压的情况下,中远海控仍然保持较高资本开支,其底气很大程度上来自现金流和资产负债表。
2026年上半年,公司经营活动产生的现金流量净额达到233.30亿元,相当于同期归母净利润的1.74倍。
同期,公司资产负债率降至41.01%。
在保持船队投资的同时,公司继续实施股东回报。上半年每股派息0.43元,现金分红约65.65亿元,占同期净利润约49%;7月,公司又启动新一轮股份回购。
2025年全年,公司分红与回购合计达到176.79亿元,占当年净利润的57.27%。
对于周期性较强的航运企业而言,充足的现金流既可以用于应对市场波动,也能够在行业调整阶段支持船队更新和长期投资。
因此,中远海控当前的扩张更接近一种基于资产负债表能力的长期布局,而不是单纯追逐短期运价。
如果说集装箱航运是中远海控的核心业务,那么港口和供应链正在成为公司降低周期波动的重要支撑。
2026年上半年,中远海运港口完成总吞吐量8015.70万标准箱,同比增长7.89%,其中海外地区吞吐量增长18.05%。
同期,码头业务收入达到63.27亿元,同比增长8.30%,毛利率为27.63%,明显高于集装箱航运业务17.19%的毛利率。
这意味着,港口业务不仅具有稳定的资产属性,也能够在航运周期波动时提供相对稳定的利润贡献。
秘鲁钱凯港目前已经形成“三干五支”的航线布局,业务和产能持续爬坡;阿布扎比枢纽功能也在进一步增强。
上半年,相关智能集卡作业量达到71万标准箱,同比增长25%。
对于中远海控而言,港口并不是简单意义上的多元化业务。
港口节点与航线网络之间可以形成协同:船舶运输带来货量,港口承接货物,港口网络又能够反过来强化航线布局。
这种港航协同,使公司在面对局部航线受阻时拥有更多调配和组织空间。
全球贸易格局正在发生变化,也在改变货主对航运企业的需求。
地缘冲突、贸易政策调整以及供应链区域化趋势,使企业越来越重视运输稳定性和全流程可控能力。
这意味着,未来航运企业之间的竞争,很可能不再只是比较谁拥有更多船,而是比较谁能够提供更完整的物流解决方案。
中远海控正在强化这一能力。
2026年上半年,公司集装箱航运业务板块实现除海运以外的供应链收入240.90亿元,同比增长11.61%,增速明显高于同期海运收入。
电子提单业务目前已经覆盖90多个国家和地区,公司还参与ISO5909区块链电子提单国际标准相关工作。
从海上运输延伸到港口、仓储、陆运以及数字化服务,意味着公司的业务边界正在逐渐扩大。
对于货主而言,能够减少不同物流环节之间的信息断点,本身就是供应链效率的一部分。
除了资产和网络,技术也正在成为航运企业提高运营效率的重要手段。
中远海控近年来持续推进智能气象导航、航行态势感知、港口辅助靠泊以及机舱远程诊断等应用。
公司自研AI产品“智能供应链管家”也已亮相世界人工智能大会。
这些技术的价值,并不只是让航运过程更加“智能”,更重要的是帮助企业降低燃油消耗、优化航线安排、提高船舶和港口作业效率,并增强供应链的可视化能力。
在全球航运成本不断变化、绿色转型要求提高的背景下,数字化与人工智能可能成为企业降低单位运营成本的重要工具。
当前全球航运业的竞争正在发生变化。
MSC继续扩大船队规模,马士基通过合作体系和端到端物流服务强化竞争力,达飞则通过港口、物流和空运等业务降低单一航运周期的影响。
中远海控则选择在保持全球航线网络优势的基础上,进一步强化绿色船队、港口节点和供应链服务。
与此同时,公司推出DAY10产品,依托42条精品航线和500余组直达港到港服务,并配套陆海联动服务,以提高运输稳定性。
这背后反映的是航运行业竞争逻辑的变化。
过去,企业核心能力更多体现为船队规模和航线数量;如今,准班率、燃料效率、港口网络、供应链整合以及数字化能力都正在成为新的竞争变量。
对于中远海控而言,2026年的市场环境并不轻松。
全球集装箱运力持续增长,需求增速相对有限,运价承压;与此同时,绿色转型需要持续投入,船队扩张也会带来更高的资本支出和运营成本。
但从财报来看,公司并未把短期盈利波动视为唯一的经营坐标。
一方面,通过现金流和资产负债表保持投资能力,加快绿色船队更新;另一方面,通过港口、供应链和数字化业务降低对单一海运周期的依赖。
更重要的是,全球贸易格局变化正在重新定义航运企业的角色。
当货主越来越重视供应链稳定和端到端服务,拥有船舶只是起点,能够把船、港口、物流网络、数据和客户需求连接起来,才可能形成更完整的竞争体系。
从这个角度看,中远海控当前的逆周期布局,不只是扩大船队规模,更是在为下一轮行业竞争重新搭建能力底座。
航运市场的周期仍会波动,但绿色化、数字化和全链化已经成为确定性趋势。对于中远海控而言,如何把当前的运力投入、港口网络和技术能力转化为长期经营效率,将成为决定未来增长质量的重要因素。